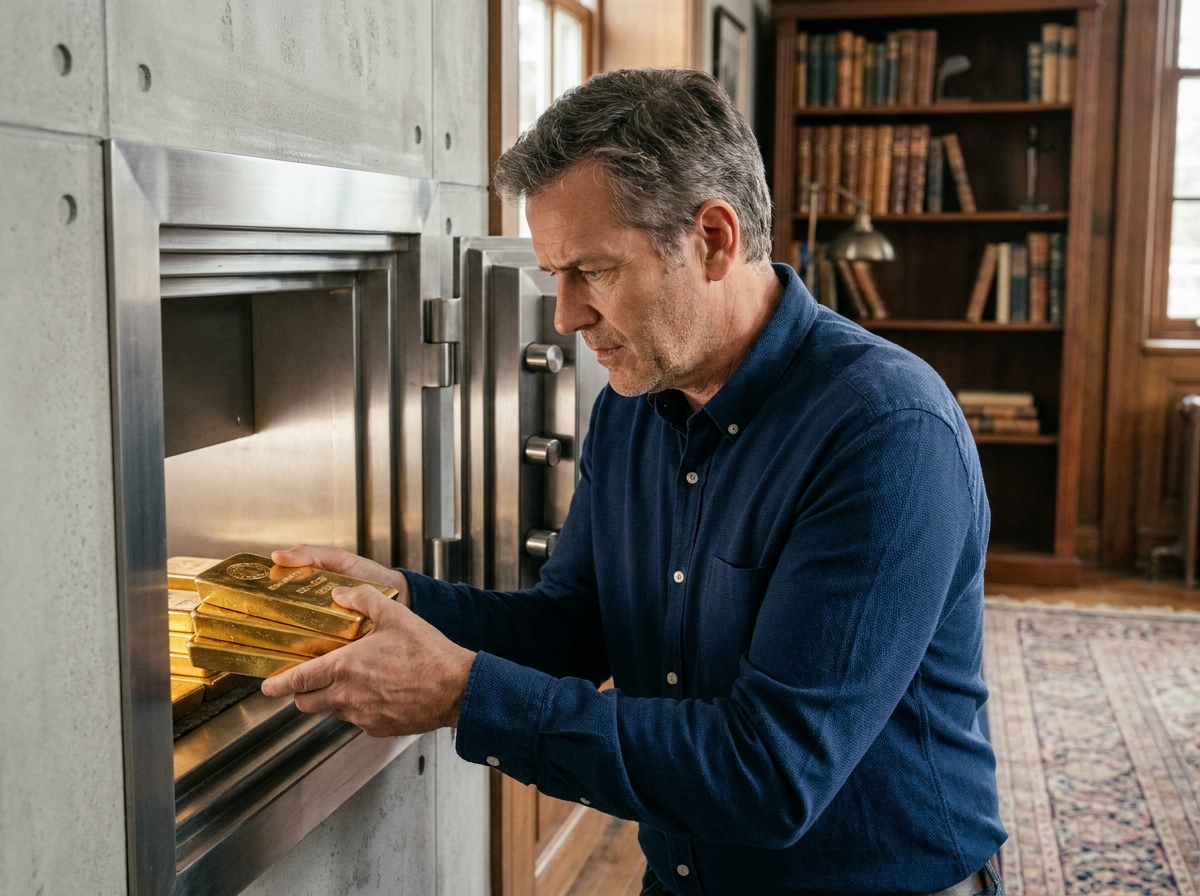
L’or physique pose un problème de conservation que l’achat lui-même ne résout pas. Coffre domestique, coffre bancaire ou entrepôt tiers : chaque option déplace le risque au lieu de le supprimer. Le choix repose sur trois variables techniques, rarement croisées dans les guides grand public : la couverture assurantielle réelle, la disponibilité du métal en situation de tension et le coût de garde rapporté à la valeur détenue.
Sous-limites assurantielles et coffre-fort certifié : le maillon faible du stockage d’or à domicile
Un coffre-fort certifié ne suffit pas à garantir une indemnisation correcte. Les contrats d’assurance habitation appliquent des sous-limites aux objets de valeur, exprimées en pourcentage du capital mobilier assuré, avec un plafond par objet inscrit aux conditions particulières. Un seul lingot peut dépasser ce seuil.
La classe de résistance du coffre (normes européennes EN 1143-1, EN 14450) conditionne l’acceptation du sinistre par l’assureur, mais la certification du coffre ne relève pas le plafond d’indemnisation. Ce sont les conditions particulières du contrat qui fixent le montant maximal remboursable. Sans extension de garantie « objets précieux », un détenteur sinistré touche une fraction de la valeur réelle.
Pour aligner la couverture sur la valeur déclarée, il faut demander une surprime dédiée. Cette surprime représente un coût récurrent que beaucoup de détenteurs omettent dans leur calcul global de stockage.
- Lire les conditions particulières du contrat habitation : le plafond par objet de valeur y figure, souvent très inférieur à la valeur d’un lingot standard
- Exiger une extension « objets précieux » auprès de l’assureur, ce qui aligne la couverture sur la valeur déclarée moyennant surprime
- Conserver factures d’achat et certificats d’authenticité, seuls justificatifs acceptés en cas de sinistre
Coffre bancaire et garantie des dépôts : une confusion coûteuse pour les détenteurs d’or
Le contenu d’un coffre bancaire ne relève pas du fonds de garantie des dépôts. Cette distinction réglementaire est mal comprise parce que le coffre se situe physiquement dans les locaux de la banque. Le client assimile la solidité perçue de l’établissement à la protection de son or. En réalité, le service de coffre est un contrat de location, pas un dépôt garanti.
En cas de défaillance de l’établissement, l’or déposé n’est pas traité comme un avoir bancaire protégé. Le détenteur se retrouve créancier chirographaire, sans priorité de remboursement. Avant d’arbitrer entre ces options, il est utile de comprendre comment stocker et sécuriser son or auprès d’un prestataire dédié.
L’accès constitue l’autre angle mort. En période de restructuration bancaire ou de tensions financières, l’accès aux coffres peut être suspendu temporairement. Pour un investisseur qui détient de l’or précisément comme réserve de liquidité en situation de crise, cette restriction contredit la finalité du placement. Nous constatons que cette contradiction est rarement intégrée dans les arbitrages patrimoniaux.
Stockage tiers spécialisé : assurance dédiée et contrepartie d’accès
Les prestataires de stockage externalisé proposent une assurance indexée sur la valeur déclarée, ce qui élimine le problème des sous-limites du contrat habitation. Les frais de garde, proportionnels à la quantité stockée, restent prévisibles et intégrables dans un calcul de rendement net.
La contrepartie est la dépendance au prestataire. Solvabilité de l’opérateur, conditions contractuelles de restitution, délais d’accès : ces paramètres doivent être vérifiés avant signature. Pour stocker et sécuriser son or via un tiers, la lecture du contrat de garde compte autant que le niveau de sécurité physique des locaux.
Un prestataire sérieux sépare juridiquement les avoirs du client de son propre bilan. Cette ségrégation des actifs protège le détenteur en cas de procédure collective contre l’opérateur. Sans elle, l’or stocké pourrait être traité comme un actif du prestataire par un tribunal.
Répartition du stockage d’or et proportionnalité des coûts
Concentrer la totalité de son or dans un seul lieu crée un point de défaillance unique. Répartir entre deux solutions (par exemple domicile et stockage spécialisé) diversifie le risque sans multiplier les frais de façon excessive.
L’arbitrage dépend du montant détenu. Un coffre-fort certifié représente un investissement initial significatif. Pour quelques pièces, ce coût paraît disproportionné. Pour plusieurs lingots, un meuble non certifié est un risque absurde au regard de la valeur en jeu.
- En dessous d’un certain seuil de valeur, le domicile avec coffre adapté et assurance ajustée reste la solution la plus simple et la moins coûteuse
- Au-delà, le stockage tiers avec assurance dédiée réduit le risque global, même au prix d’un accès différé
- Le coffre bancaire se justifie surtout pour des durées de détention courtes ou comme complément, en gardant en tête l’absence de garantie des dépôts
Le coût du stockage doit rester proportionnel à la valeur de l’or détenu. Un stockage mal assuré finit toujours par coûter plus cher qu’un stockage correctement couvert. La facture d’un sinistre non indemnisé dépasse systématiquement celle d’une surprime annuelle ou de frais de garde récurrents.
L’erreur la plus fréquente consiste à traiter le stockage comme une décision technique isolée. C’est une décision patrimoniale qui engage la couverture, la liquidité et le coût de détention sur toute la durée de conservation du métal.